
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Tudengite osutatud teenused praktika ajal on maksuvaba käive
Käibemaksuseaduse (KMS) § 16 lg 1 p 6 alusel vabastatakse käibemaksust alus-, põhi-, kutse-, kesk- või kõrghariduskoolitus, sealhulgas õppevahend, mille koolitusteenuse osutaja võõrandab teenuse saajale, üldhariduskoolitusega seotud eraõppetunni andmine ja muu koolitus, välja arvatud ärilistel eesmärkidel antav muu koolitus, kirjutab Deloitte Advisory maksunõustaja Tõnis Elling.
Seotud lood
Töötajate heaolust rääkides jõuab jutt tihti töökoormuse, juhtimise, paindlikkuse ja vaimse terviseni. Palju vähem tähelepanu saab aga keskkond, kus inimene suure osa oma tööpäevast veedab. Nii võib näiteks halvasti planeeritud kontor suurendada stressi, väsimust ja töökatkestuste hulka, kuid hästi läbimõeldud töökeskkond see-eest keskendumist toetada, suurendada kuuluvustunnet ning produktiivsust.
Enimloetud
1
3
Tööjõuturg tõmbas korraks hinge, kuid palkade ja palgalõhede liikumine näitab, et rahu on selles valdkonnas veel petlik.
Viimased uudised
Üritused


Hetkel kuum


Tööjõuturg tõmbas korraks hinge, kuid palkade ja palgalõhede liikumine näitab, et rahu on selles valdkonnas veel petlik.


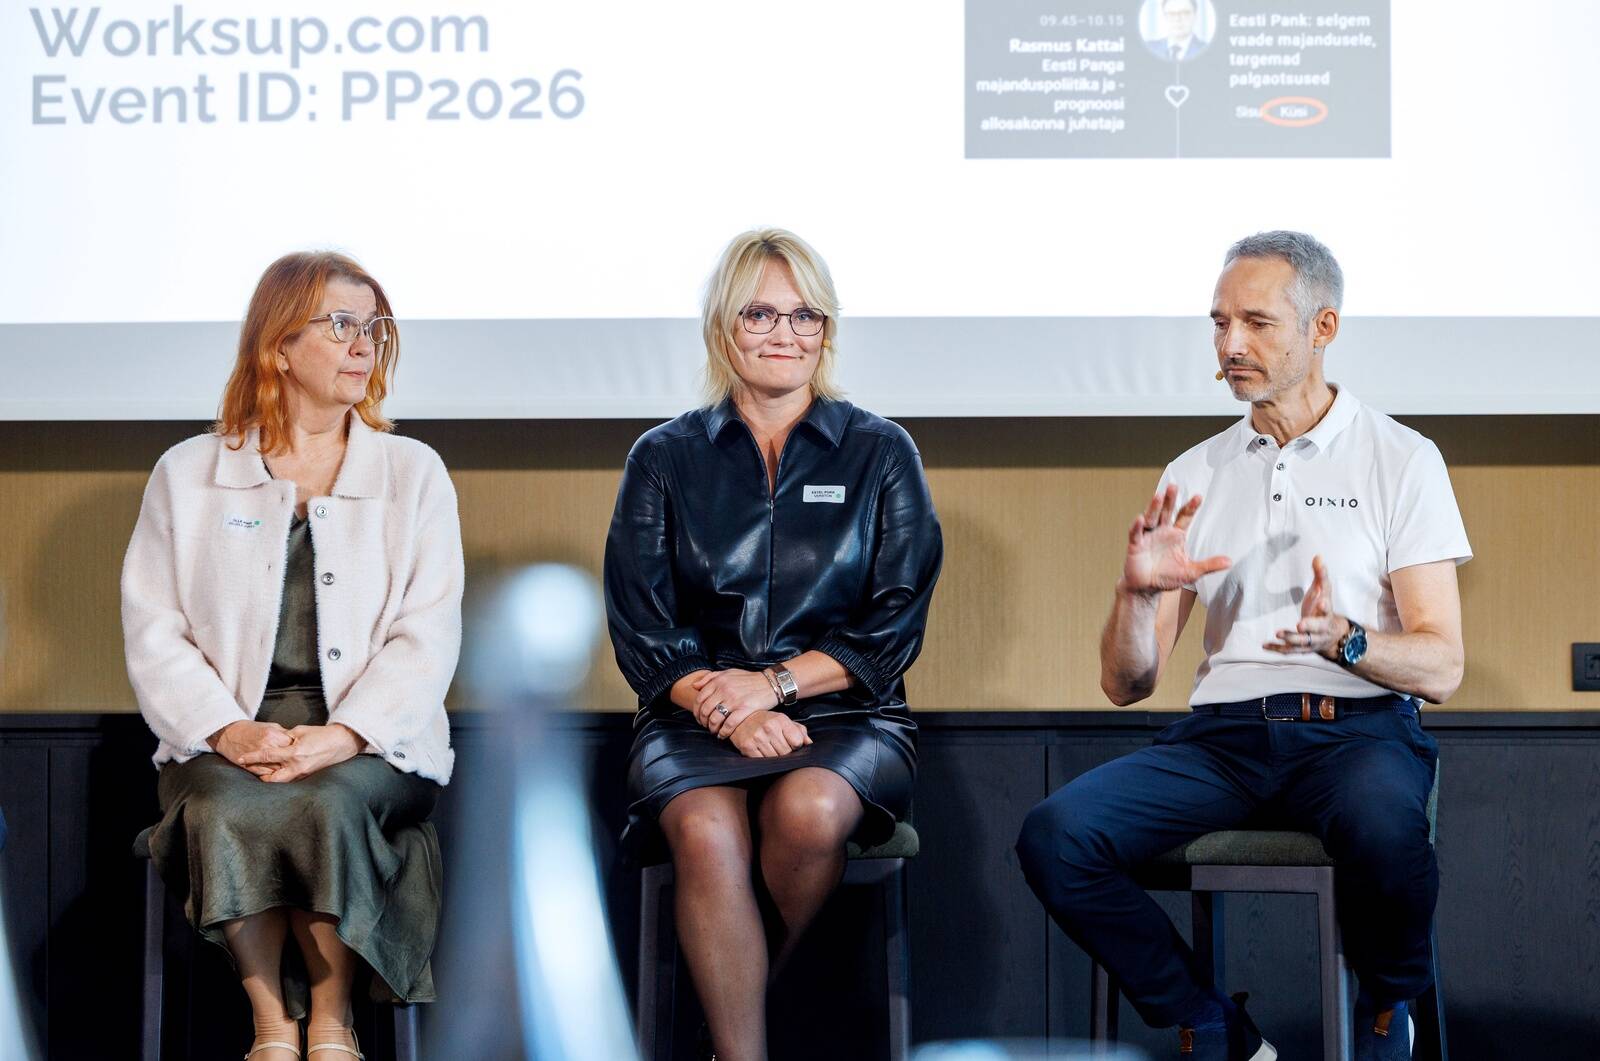
Lisatud meeleolukas galerii!

Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Personaliuudised esilehele